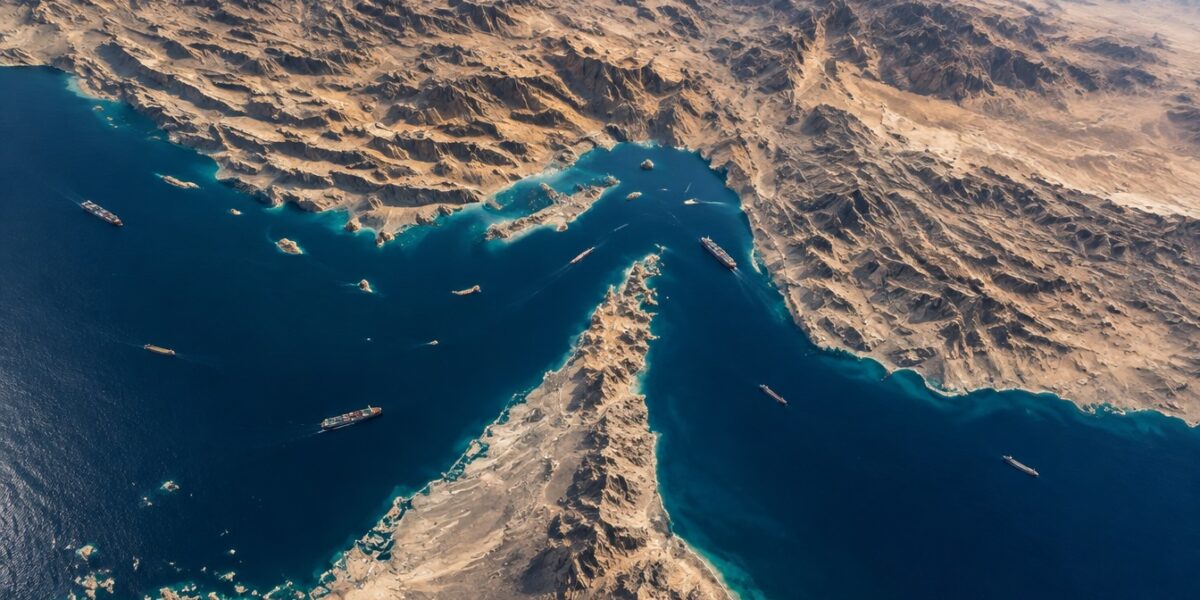
لم يعد مضيق هرمز مجرد ممر بحري يظهر اسمه كلما تصاعد التوتر مع إيران، بل أصبح مرة أخرى نقطة الاختناق الأخطر في الاقتصاد الخليجي. فمع تجدد المواجهات وامتدادها إلى السفن والمنشآت النفطية، تراجعت حركة الملاحة إلى مستويات غير مسبوقة، وارتفعت أسعار النفط وتكاليف التأمين والشحن. وفي منتصف سبتمبر، أظهرت بيانات الملاحة عبور 17 سفينة تجارية فقط خلال عطلة نهاية الأسبوع، بعدما كان المضيق يستقبل نحو 125 سفينة يوميًا قبل الحرب.
قد يبدو ارتفاع أسعار النفط خبرًا جيدًا للدول المصدرة، لكنه يفقد معناه إذا تعذر إيصال النفط إلى المشترين. فالبرميل الذي يرتفع سعره في الأسواق العالمية لا يحقق إيرادًا إذا بقي في الخزانات أو اضطرت الدولة إلى خفض إنتاجها بسبب تعطل التصدير. ولهذا لا تمثل أزمة هرمز صدمة للأسواق المستوردة وحدها، بل تهديدًا مباشرًا لاقتصادات الخليج نفسها.
هرمز: شريان الاقتصاد الخليجي ونقطة ضعفه
قبل اندلاع الحرب، كان يعبر المضيق نحو 20 مليون برميل يوميًا من النفط ومشتقاته، أي ما يقارب خُمس الاستهلاك العالمي. لكن بيانات إدارة معلومات الطاقة الأميركية تشير إلى تراجع التدفقات من 21.6 مليون برميل يوميًا في الربع الأخير من عام 2025 إلى 4.9 ملايين فقط في الربع الثاني من عام 2026. وفي الفترة نفسها، انخفضت تدفقات الغاز الطبيعي المسال من 10.5 مليارات قدم مكعبة يوميًا إلى 0.8 مليار فقط.
هذا الاعتماد بالغ الخطورة، ولا سيما بالنسبة إلى قطر والكويت والبحرين والعراق، التي لا تملك حتى الآن بدائل كافية لتصدير إنتاجها بعيدًا عن المضيق. وتزداد حساسية قطر خصوصًا لأن صادراتها من الغاز الطبيعي المسال، التي تمثل نحو خُمس التجارة العالمية في هذه السلعة، تمر كلها تقريبًا عبر هرمز. وقد صدّرت قطر وحدها نحو 9.3 مليارات قدم مكعبة يوميًا عبر المضيق في عام 2024.
ولا تقتصر المخاطر على النفط والغاز. فموانئ الخليج تستقبل المواد الغذائية والأدوية وقطع الغيار والآلات ومواد البناء، كما تؤدي دورًا محوريًا في إعادة تصدير السلع إلى المنطقة. وقد أدت الاضطرابات إلى ارتفاع تكاليف التأمين، وإطالة زمن الشحن، وتحويل السفن نحو موانئ أقل قدرة على استيعاب حركة التجارة. كما تراجعت حركة سفن الحاويات عبر المضيق بنسبة كبيرة، وأصبح الوصول إلى ميناء جبل علي أكثر صعوبة، ما انعكس على الأسعار والمخزونات وأداء الشركات.
وهنا يظهر تناقض جوهري في الاستراتيجيات الاقتصادية الخليجية. فقد أنفقت دول المنطقة مليارات الدولارات لتحويل نفسها إلى مراكز عالمية للتجارة والخدمات اللوجستية والصناعة والسياحة، لكنها أبقت جزءًا كبيرًا من هذه الطموحات معتمدًا على ممر بحري ضيق يمكن أن تتعطل الحركة فيه بصاروخ أو لغم أو تهديد عسكري. فالتنويع الاقتصادي لا يكتمل ببناء الموانئ والمناطق الحرة، بل يحتاج أيضًا إلى تنويع الطرق التي تربطها بالعالم.
البدائل موجودة، لكنها لا تكفي
أظهرت السعودية والإمارات أهمية الاستثمار المبكر في المسارات البديلة. فخط الأنابيب السعودي «شرق–غرب» يستطيع نقل ما يصل إلى خمسة ملايين برميل يوميًا من المنطقة الشرقية إلى ميناء ينبع على البحر الأحمر، بينما يتيح خط أبوظبي للنفط الخام نقل نحو 1.8 مليون برميل يوميًا إلى الفجيرة خارج مضيق هرمز. وخلال الأزمة، كان البلدان المنتجين الخليجيين الوحيدين القادرين على تحويل جزء مهم من صادراتهما بعيدًا عن المضيق.
لكن هذه التجربة تكشف حدود البدائل بقدر ما تبرز أهميتها. فالطاقة المتاحة في الخطوط الحالية أقل بكثير من إجمالي صادرات المنطقة، كما أن نقل النفط إلى البحر الأحمر لا يلغي المخاطر، بل ينقل جزءًا منها إلى مسار يمر لاحقًا بالقرب من باب المندب. وقد أظهر الهجوم على خط «شرق–غرب» السعودي في سبتمبر أن خط الأنابيب البديل يمكن أن يصبح هو الآخر هدفًا عسكريًا. لذلك لا ينبغي استبدال نقطة اختناق واحدة بأخرى، بل بناء شبكة من المسارات المتعددة التي لا يؤدي تعطل أحدها إلى شلّ النظام كله.
تحتاج دول الخليج أولًا إلى تسريع توسيع خطوط الأنابيب نحو الفجيرة والبحر الأحمر وبحر العرب، مع إنشاء مسارات إضافية لا تقتصر على النفط الخام، بل تشمل المنتجات المكررة والغاز عند الإمكان. غير أن بناء خطوط جديدة، ولا سيما للغاز القطري، سيستغرق سنوات ويتطلب اتفاقات إقليمية واستثمارات ضخمة. ولهذا يجب التعامل معه بوصفه مشروعًا استراتيجيًا طويل الأجل، لا حلًا سريعًا للأزمة الحالية.
وتحتاج المنطقة ثانيًا إلى ربط موانئها بشبكة برية وسككية متكاملة. فموانئ صحار والدقم وصلالة في عُمان، والفجيرة في الإمارات، وينبع وجدة في السعودية، تمنح دول الخليج منافذ مباشرة على بحر العرب والبحر الأحمر خارج هرمز. ويمكن لخط «حفيت للقطارات»، الذي سيربط صحار بشبكة السكك الحديدية الإماراتية، ثم مشروع السكك الحديدية الخليجي الأوسع، أن يحولا هذه الموانئ إلى بدائل حقيقية لنقل السلع بين دول المجلس والأسواق العالمية.
لكن البنية التحتية وحدها لا تكفي إذا بقيت الإجراءات الجمركية مختلفة وبطيئة. المطلوب ممر تجاري خليجي موحد، يقوم على تبادل البيانات الجمركية مسبقًا، والاعتراف المتبادل بالمواصفات، وتسهيل عبور الشاحنات والقطارات في أوقات الأزمات. كما ينبغي إنشاء مخزونات إقليمية مشتركة من الغذاء والدواء والوقود وقطع الغيار، ووضع آلية خليجية للتأمين ضد مخاطر الحرب، حتى لا تتحمل الشركات الصغيرة وحدها الارتفاع المفاجئ في تكاليف الشحن.
أما الأولوية الأكثر إلحاحًا، فهي الدبلوماسية. لا يوجد خط أنابيب أو ميناء يستطيع تعويض الإغلاق الطويل لمضيق يمر عبره هذا الحجم من التجارة العالمية. ولذلك ينبغي لدول الخليج، وفي مقدمتها عُمان، مواصلة الوساطة لخفض التصعيد وضمان حرية الملاحة، مع بناء آلية إقليمية دائمة للأمن البحري تشمل الإنذار المبكر والتواصل المباشر ومنع سوء التقدير العسكري.
لا تستطيع دول الخليج تغيير جغرافيتها، ولن يفقد مضيق هرمز أهميته قريبًا. لكنها تستطيع أن تمنع الجغرافيا من التحول إلى قيد دائم على مستقبلها. لقد أثبت الصراع أن الطرق البديلة لم تعد مشاريع ثانوية تؤجل عند انخفاض أسعار النفط، بل أصبحت شرطًا لحماية الصادرات والتجارة وخطط التنويع الاقتصادي. فالدولة التي تعتمد على طريق واحد قد تبدو قوية في أوقات الاستقرار، لكنها تكتشف هشاشتها عند أول إغلاق.